執筆:Nori(薬Talk編集長・薬剤師)/調剤薬局勤務26年。管理薬剤師を経て、現在はチェーン薬局の本社部門で店舗運営支援を担当しています。
本サイトは、薬剤師をはじめとする医療従事者向けの情報提供サイトです。記載内容は告示・通知・添付文書などの原文を確認したうえでまとめています。一般の方が医薬品の使用を判断される際は、必ず医師・薬剤師にご相談ください。
【広告】本ページには広告が含まれます。記事の内容は広告主の影響を受けていません。
「調剤薬局とドラッグストア、これからどっちが強いんですか」
就職を考えている学生にも、転職を考えている薬剤師にも聞かれます。感覚で答えても意味がないので、数字を並べました。
結論から書きます。
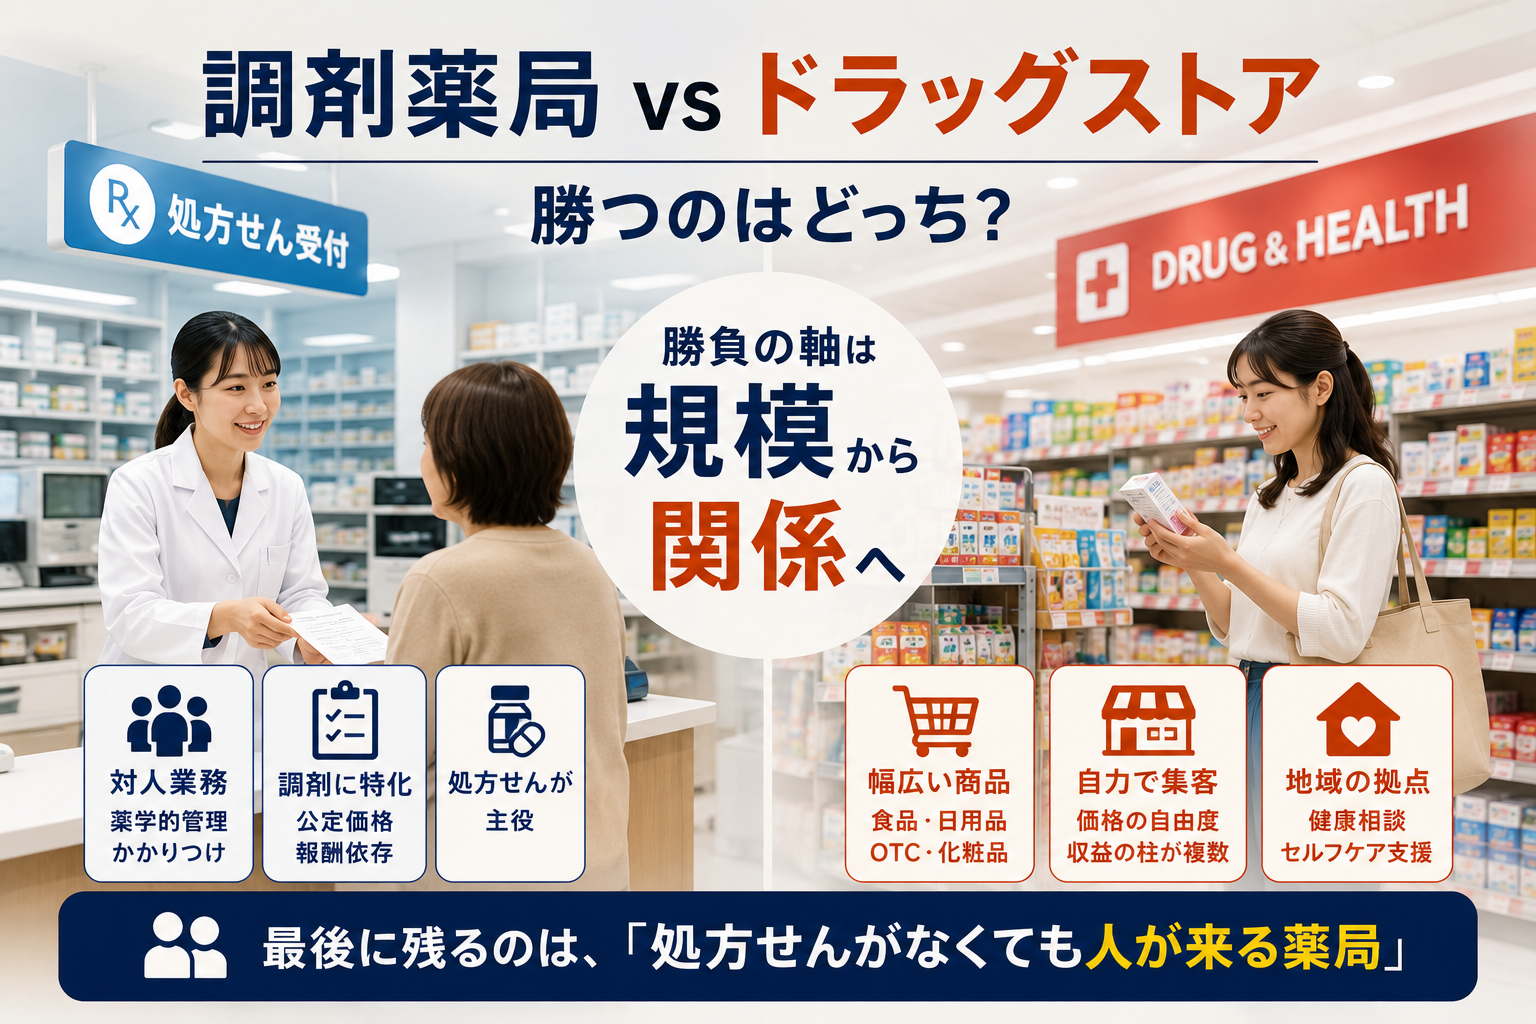
「調剤薬局 vs ドラッグストア」という対立は、もう終わっています。いま起きているのは「大規模 vs 小規模」で、そちらの勝負はほぼついています。
——と言い切ったうえで、それでも残るものの話をします。
個人薬局は1.9%しかない
まず全体像です。令和6年度末の薬局数は63,203施設(衛生行政報告例)。前年度から375施設増えています。
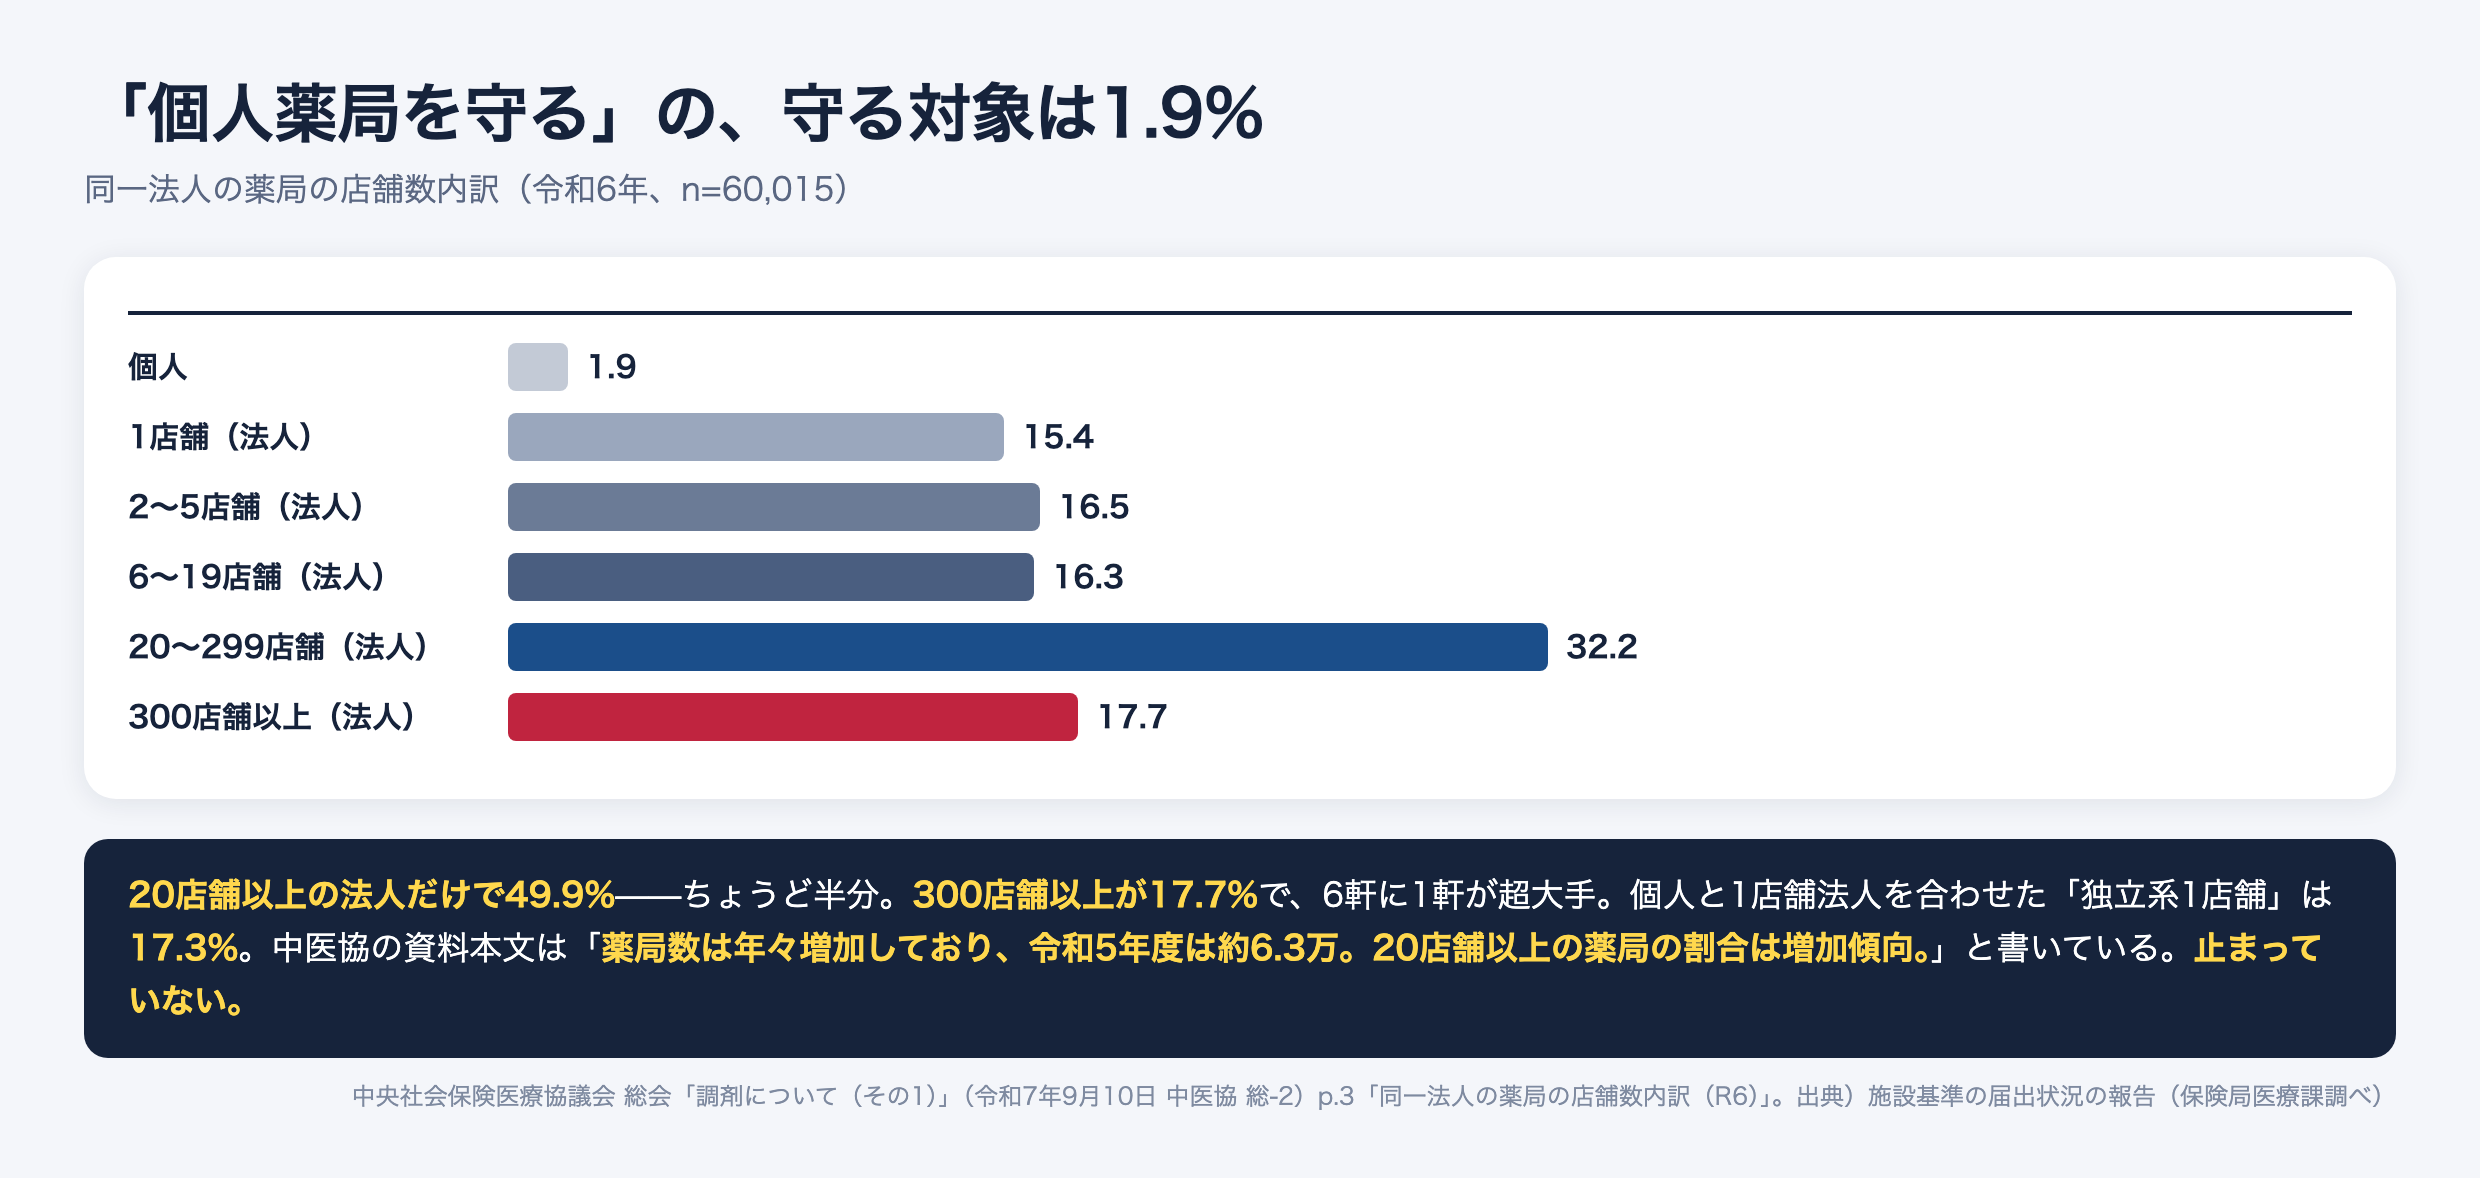
問題はその中身です。厚生労働省保険局医療課が施設基準の届出状況からまとめた、同一法人の店舗数別の内訳(令和6年、n=60,015)。
| 同一法人の店舗数 | 割合 |
|---|---|
| 個人 | 1.9% |
| 1店舗(法人) | 15.4% |
| 2〜5店舗(法人) | 16.5% |
| 6〜19店舗(法人) | 16.3% |
| 20〜299店舗(法人) | 32.2% |
| 300店舗以上(法人) | 17.7% |
整理すると、こうなります。
- 20店舗以上の法人が49.9%——ちょうど半分
- 300店舗以上だけで17.7%——6軒に1軒が超大手
- 個人+1店舗法人は17.3%——いわゆる「独立系1店舗」
「個人薬局を守る」という議論をよく聞きますが、守る対象はすでに全体の1.9%です。
そして中医協の資料には、こう書かれています。
薬局数は年々増加しており、令和5年度は約6.3万。20店舗以上の薬局の割合は増加傾向。
増加傾向。止まっていません。
【広告】薬剤師の求人・派遣・転職「ファルマスタッフ」
株式会社メディカルリソースが運営する薬剤師専門サービスです(2000年設立)。転職だけでなく「派遣」を扱っているのが特徴で、有料職業紹介(13-ユ-010743)と労働者派遣(派13-010770)の両方の許可を持っています。拠点は全国12支店。運営元は日本調剤グループです——選ぶ材料になるので書いておきます。

「派遣」は、常勤か辞めるかの二択しかないと思っている人ほど知っておく価値があります。いま動く予定がなくても相場は交渉材料になりますし、地域差は大きい——厚労省の偏在指標で見ると、足りない地域ほど条件は動きます。在宅に移りたい方は「力を入れています」を届出で見分ける方法もどうぞ。
※ 本記事の制度・添付文書に関する記載はすべて原文を確認しており、広告主の影響を受けていません。
調剤は8.4兆円。でも薬局に残るのは2.3兆円
市場の大きさも押さえておきます。令和6年度の数字です。
| 概算医療費 総額 | 約48兆円 |
| うち調剤医療費 | 約8.4兆円 |
| ├ 薬剤料 | 約6.1兆円 |
| └ 技術料 | 約2.3兆円 |
中医協の資料は、はっきり注記しています。「調剤医療費は約8.4兆円、そのうち技術料は約1/4の2.3兆円」。
「薬局が8兆円も取っている」は誤解です。6.1兆円は薬そのものの値段で、薬局の取り分ではありません。薬局の売上は技術料の2.3兆円と、薬価差のわずかな部分です。
そしてその薬価差は制度として縮み続けています。調整幅2%は据え置かれ、令和9年度も薬価改定が「着実に実施」されます。
つまり薬局の勝負どころは、2.3兆円の技術料をどう取るかに絞られているということです。
ドラッグストアは、調剤で稼いでいない
ここが最大の非対称です。
経済産業省の商業動態統計によると、2025年のドラッグストア販売額は前年比5.5%増、店舗数は3.6%増。増加に最も寄与したのは「食品」で、次いで「調剤医薬品」でした。
そして食品は前年比9.1%増。ドラッグストア販売額の約3分の1を占めています。
この構造を、調剤薬局と並べてみます。
| 調剤薬局 | ドラッグストア | |
|---|---|---|
| 収益の柱 | 調剤技術料(ほぼ100%) | 食品・日用品・化粧品+調剤 |
| 価格の決定権 | ない(公定価格) | ある(食品・日用品) |
| 薬価改定の影響 | 直撃 | 一部 |
| 調剤報酬改定の影響 | 直撃 | 一部 |
| 集客 | 処方箋依存 | 自力で集客できる |
| 営業時間 | 診療時間に従属 | 自由に設計できる |
ドラッグストアにとって調剤は「事業のひとつ」ですが、調剤薬局にとって調剤は「事業のすべて」です。
この差が効いてくるのが、改定の年です。調剤報酬がマイナスになったとき、片方は他の柱で吸収でき、もう片方はできません。
もっと言えば——ドラッグストアは調剤で儲からなくても撤退しません。調剤は「処方箋を持った人が定期的に来る仕組み」であり、その人はついでに食品を買います。調剤は集客装置として機能していれば十分なのです。
赤字でも続けられる相手と、黒字でなければ潰れる相手が、同じ土俵で戦っています。
それぞれのメリット・デメリット(働く側から)
経営の話が続いたので、働く薬剤師の目線で整理します。
調剤薬局専門
| メリット | デメリット |
|---|---|
| 調剤・薬学管理に集中できる | 会社の業績が調剤報酬に全面依存 |
| 門前の診療科に詳しくなる | 門前の診療科しか経験できない |
| 在宅・かかりつけの経験を積みやすい | 処方箋が減ると即座に人員過剰になる |
| 診療時間に連動し、深夜勤務が少ない | 医療機関の移転・閉院で店舗ごと消える |
| 薬剤師としてのキャリアが明確 | OTC・セルフメディケーションの経験が乏しい |
ドラッグストア(調剤併設)
| メリット | デメリット |
|---|---|
| 会社の収益基盤が調剤だけではない | 調剤以外の業務が入る(レジ・品出し・売場) |
| OTC・受診勧奨の経験が積める | 夜間・土日の勤務が多い |
| 処方箋の診療科が幅広い(面対応) | 1人薬剤師の時間帯が生じやすい |
| 店舗数が多く転勤先の選択肢がある | 転勤の範囲が広い |
| 薬剤師以外のキャリアパスがある | 薬学管理に集中しにくい環境になりがち |
どちらが良いかは、何をやりたいかで決まります。ただし「会社が続くかどうか」という観点では、収益の柱が複数あるほうが強い——これは動かしがたい事実です。
制度は、どちらの味方でもない
ここが誤解されているところです。
「厚労省は大手を優遇している」と言われますが、調剤報酬の設計は一貫して「大規模・特定医療機関依存」に厳しくできています。
- 調剤基本料の区分——処方箋の受付回数と集中率が高いほど、基本料は下がる
- 特別調剤基本料A・B——同一敷地内薬局は最も低い区分になる
- 立地依存の減算——特定医療機関への依存そのものが減算対象になった
- 後発医薬品調剤体制加算の撤廃——数量シェアで稼ぐ道が閉じた
これはドラッグストアにも効きます。店舗数が多ければ調剤基本料の区分は下がりますし、大型医療機関の門前に出せば集中率で下がります。
では小規模が有利かというと、そうでもありません。
加算の側を見ると、要件は体制で書かれています。地域支援・医薬品供給対応体制加算、連携強化加算、在宅薬学総合体制加算、医療DX推進体制整備加算——どれも「24時間対応」「在宅実績」「システム導入」「研修」を求めます。
体制は、人と資本で買えます。1店舗で24時間対応するのと、20店舗で輪番を組むのとでは、負担がまったく違います。
つまり制度の構造はこうです。
- 基本料では、大規模が不利
- 加算では、大規模が有利
そして改定のたびに、基本料の比重が下がり、加算の比重が上がっています。中医協の資料も「対人業務の評価のシフトが進んでいる」と明記しています。
差し引きで、規模が効く方向に動いている——これが数字から読める結論です。
1店舗あたりの現実
もう少し現場に近い数字も出ています。
| 1店舗の1日あたり勤務薬剤師数 | 平均2.7人 |
| 1か月の処方箋受付回数(令和6年度) | 平均 約1,172回 |
| (令和5年度) | 約1,118回 |
| (令和4年度) | 約1,052回 |
| (令和3年度) | 約1,047回 |
受付回数は増え続けています。薬局数も増えているのに、1店舗あたりの処方箋も増えている。市場全体が拡大しているということです。
もうひとつ、見逃せない数字があります。服薬管理指導料の算定のうち、「3月以内に同じ薬局を利用した場合」が約75%。
4人に3人はリピーターです。つまり患者は、思っているより薬局を変えていません。
これは小規模薬局にとって希望でもあり、警告でもあります。いったん選ばれれば続きますが、一度離れた患者は戻ってこないということでもあるからです。
この構図を、2027年に動かす制度が2つあります
ここまでは「いまの数字」です。この記事を書いたあとに、構図を動かす制度が2つ決まりました。どちらも施行は2027年(令和9年)。両方ともドラッグストアに追い風、調剤専門に逆風の向きです。
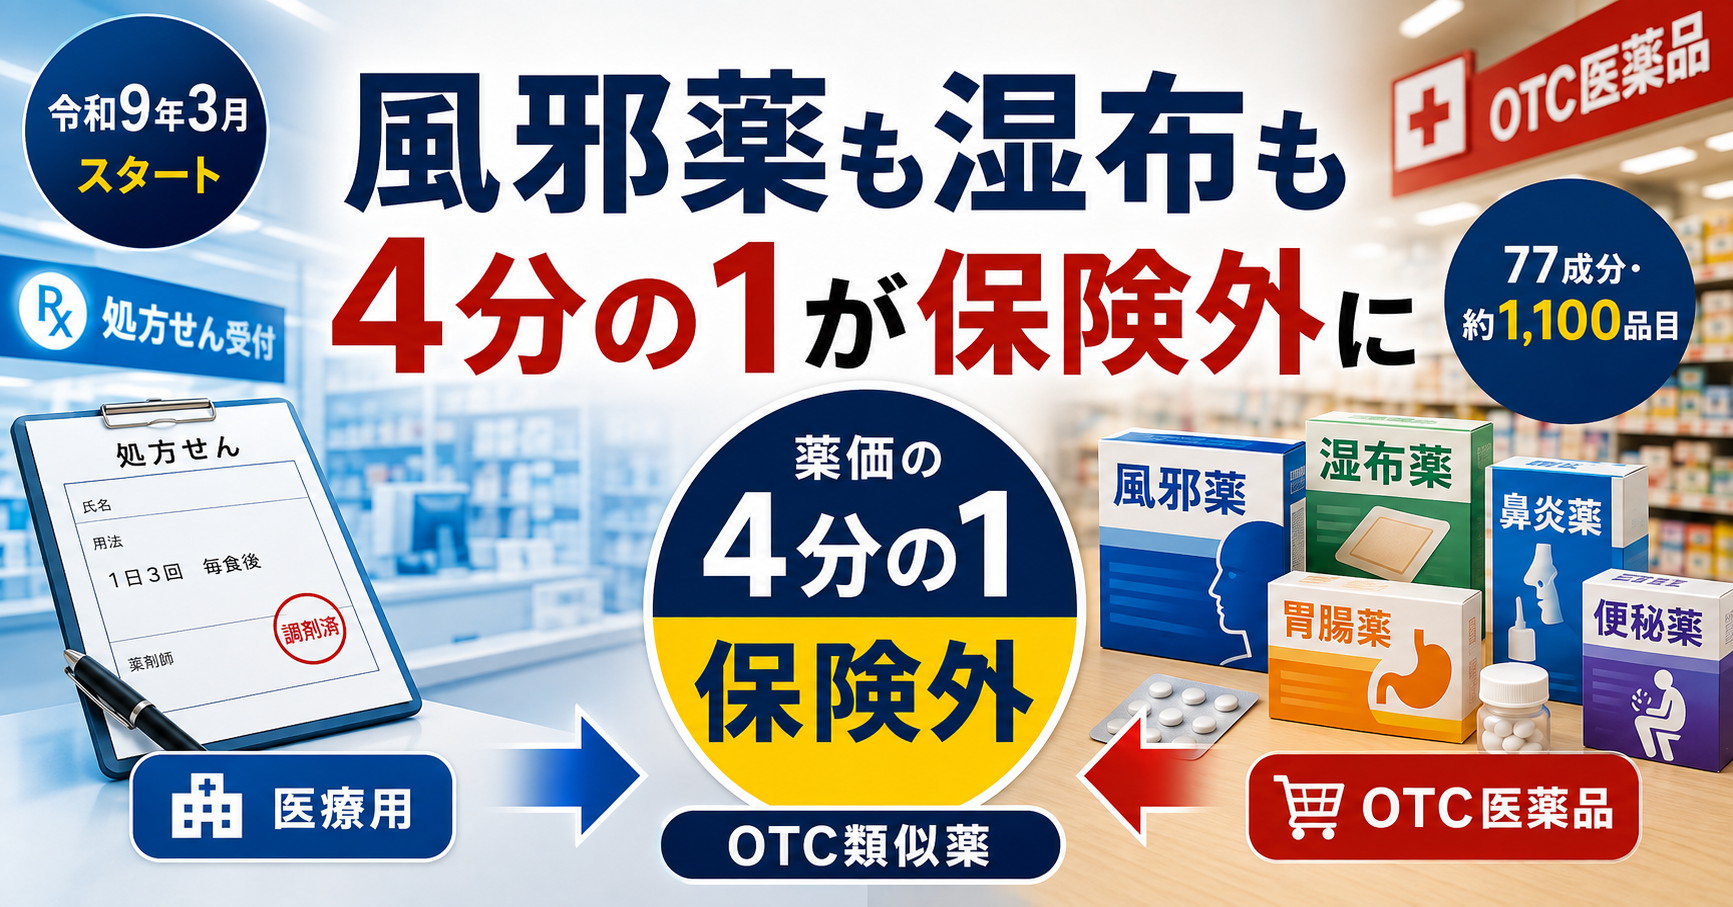
① 令和9年3月|OTC類似薬77成分の一部保険外療養
令和8年6月に公布された健康保険法等の一部を改正する法律(令和8年法律第31号)で「一部保険外療養」が創設されました。対象になると、薬剤費の4分の1が保険の外に出ます。
対象医薬品は、OTC医薬品と成分、投与経路が同一で、一日最大用量が異ならない医療用医薬品77成分1042品目(抗アレルギー薬、鎮痛消炎剤、胃腸薬、去痰薬、皮膚保湿剤等)
並んでいるのは抗アレルギー薬・鎮痛消炎剤・胃腸薬・去痰薬・皮膚保湿剤。ドラッグストアの棚にそのまま並んでいる領域です。
医療用が高くなれば、OTCとの価格差は縮まります。そして国は、範囲を広げると文書に書いています。
将来、OTC医薬品の対応する症状の適応がある処方箋医薬品以外の医療用医薬品の相当部分にまで対象範囲を拡大することを目指し……令和9年度以降にその対象範囲を拡大していく。あわせて、特別の料金の対象となる薬剤費の割合の引き上げについても検討する。
この記事の言い方に戻すと、こうなります。「処方箋がなくても人が来る店」に、国が需要を送り込む。OTCの売場を持っているかどうかが、そのまま受け皿の有無になります。
詳しくはロキソニンがサントリーへに、計算例と処方箋様式の変更まで書きました。
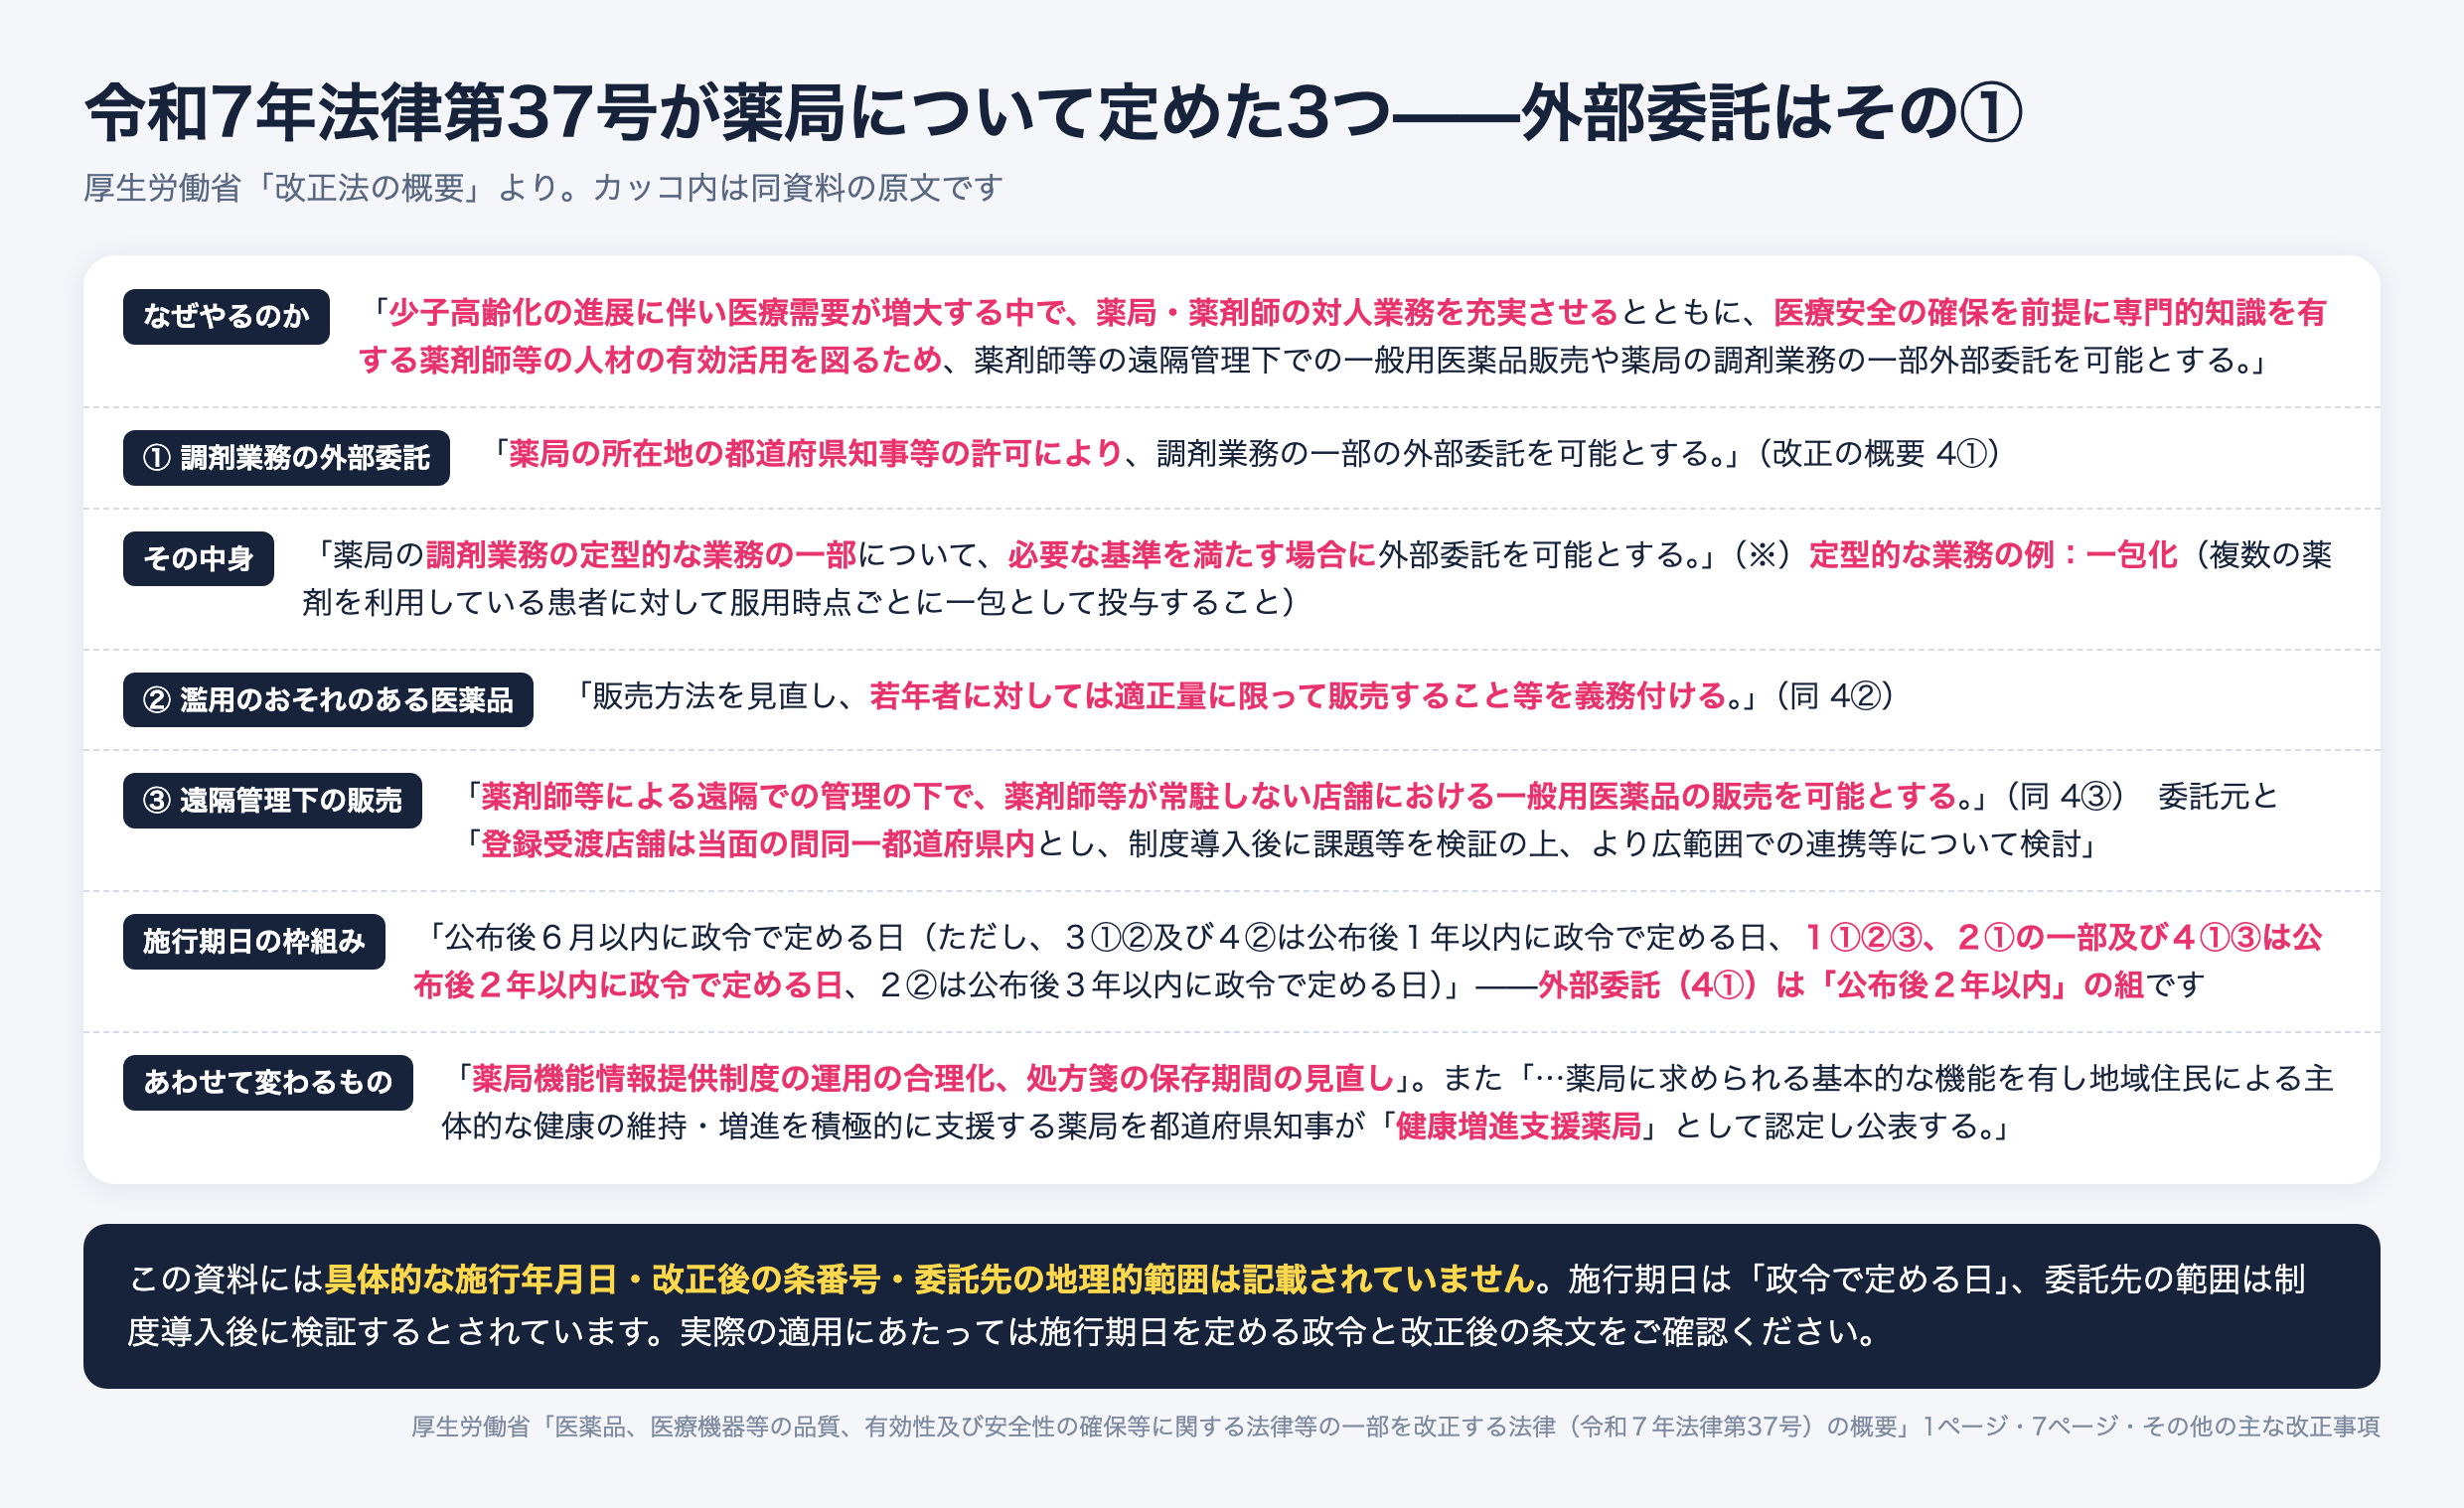
② 令和9年5月20日|調剤業務の一部外部委託
もう1つが、令和7年法律第37号による調剤業務の一部外部委託です。施行日は令和9年5月20日と、政令で確定しています。
医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律等の一部を改正する法律附則第一条第三号に掲げる規定の施行期日は、令和九年五月二十日とする。
新設される薬機法第9条の5は、こうです。
薬局開設者は、……調剤の業務の効率化を行う必要がある場合は、特定調剤業務(調剤の業務のうち当該業務に著しい影響を与えない定型的な業務として政令で定める業務をいう。)について、厚生労働省令で定めるところにより、厚生労働省令で定める要件を備えている薬局の薬局開設者に委託することができる。
委託する側も受託する側も、別途の知事許可が要ります(改正後の第4条第5項)。そして委託先は、検討会の整理では当面「同一の三次医療圏内」とされています。
ここが規模の話に直結します。受託側になれるのは、自動分包機と監査支援装置を備えて許可を取った薬局です。設備投資と許可取得が要る以上、資本のある側が受ける側に回ります。
この記事の予測2で「中規模がいちばん苦しい」と書きました。外部委託は、その線をさらにはっきりさせます。受託側に回れる規模か、委託して対人業務に寄せるか、どちらもできずに自前で抱えるか——3つに分かれます。
つまり、2027年に2つの逆風が同時に来ます
| 令和9年3月 OTC類似薬の一部保険外療養 | 令和9年5月20日 調剤業務の一部外部委託 | |
|---|---|---|
| ドラッグストア | OTCへの需要が増える。受け皿を持っている | 店舗数があるので受託側に回れる |
| 大手調剤チェーン | 対象成分の調剤が減る可能性。ただしOTC併設を進めている | グループ内で受託拠点を作れる |
| 中規模(6〜19店舗) | 受け皿が薄い | 受託側の設備投資は重く、委託だけの側に回りやすい |
| 1店舗・個人 | 受け皿がない | 委託は使えるが、同一三次医療圏に受託先があるかに左右される |
※この表は、確定した制度(令和8年法律第31号・令和7年法律第37号)から筆者が整理した見取り図です。各社の対応は本記事の執筆時点で公表されていません。
で、どっちが勝つのか(筆者の予測)
ここからは意見です。データからの推論であって、事実ではありません。
予測1:業態の勝負はつかない。境目が消える
大手調剤チェーンはすでにOTCを扱い、ドラッグストアは在宅に出ています。10年後、「調剤薬局」と「ドラッグストア」という区別自体が意味を失っている可能性が高いと思います。
残るのは「調剤もできる店」と「調剤しかできない店」の差です。
予測2:中規模がいちばん苦しい
6〜19店舗(16.3%)が最も厳しいと見ています。
- 基本料の区分では大手扱いになりやすい
- 加算の体制整備には規模が足りない
- システム投資は1店舗あたりの負担が重い
- 地域密着という物語は1店舗のほうが強い
大手のスケールも、個人の物語も持てない位置です。M&Aで買われる側に回るのは、この層だと思います。
予測3:1店舗は「消える」のではなく「選ばれるか」で分かれる
個人1.9%+1店舗法人15.4%の17.3%が、そのまま消えるとは思いません。
理由は、リピート率75%です。この数字は、患者が薬局を「機能」ではなく「関係」で選んでいることを示しています。
24時間対応も在宅も電子処方箋も、大手のほうが速く整えます。それでも「あの薬剤師さんに聞きたい」は、資本では買えません。
ただし、これは「何もしなくても残れる」という意味ではありません。むしろ逆です。関係を作れなかった1店舗は、加算も取れず、スケールもなく、いちばん先に消えます。
予測4:本当の勝者は「処方箋がなくても人が来る店」
結局これに尽きます。
ドラッグストアが強いのは、食品や日用品を売っているからではありません。処方箋がなくても人が来るからです。
電子処方箋が普及し、オンライン服薬指導が広がり、調剤の外部委託が始まると、「門前だから来る」という理由は弱くなります。立地依存への減算は、その方向を制度が後押ししているということです。
そのとき残るのは、「処方箋がなくても相談に来る店」です。
それはOTCを置くことでも、健康イベントをやることでもなくていい。「困ったらあそこに聞けばいい」と思われていること——それが唯一、規模で買えない資産です。
働く側が今できること
- ◻️ 自分の薬局の調剤基本料の区分を知っている
- ◻️ 自分の薬局の集中率を知っている
- ◻️ 自分の薬局が取れていない加算を把握している
- ◻️ 門前の医療機関が閉院したらどうなるかを考えたことがある
- ◻️ 処方箋以外で来店する患者がいるかどうかを把握している
- ◻️ OTC・受診勧奨の経験がある(またはこれから積む計画がある)
- ◻️ 在宅の経験がある(またはこれから積む計画がある)
- ◻️ 「自分を指名してくる患者」が何人いるか言える
最後の項目が、いちばん効きます。会社の規模は選べませんが、これは選べます。
まとめ
- 薬局は63,203施設。うち20店舗以上の法人が49.9%、300店舗以上が17.7%、個人はわずか1.9%
- 調剤医療費は約8.4兆円だが、技術料は約2.3兆円(約1/4)。薬局の取り分はそこだけ
- ドラッグストアは食品が販売額の約1/3。調剤は「事業のひとつ」であり、赤字でも撤退しない
- 制度は基本料では大規模に不利、加算では大規模に有利。比重が加算に移っている以上、差し引きで規模が効く
- 1店舗あたりの処方箋受付は月1,172回まで増加。市場自体は拡大している
- 服薬管理指導料の約75%はリピーター。患者は薬局を変えない
- 筆者の予測:業態の境目は消え、中規模が最も苦しく、1店舗は「関係を作れたか」で分かれる
- 最後に残るのは「処方箋がなくても人が来る店」
あわせて読みたい
- 門前薬局の立地依存への減算 ~2026年度調剤報酬改定~
- 調剤基本料 ~2026年度調剤報酬改定~ をやさしく解説
- 後発医薬品調剤体制加算が撤廃|85%要件は地域支援・医薬品供給対応体制加算へ
- AIは薬剤師を減らせない|「40枚に1人」という法令の天井
出典
- 厚生労働省「令和6(2024)年度 衛生行政報告例の概況」(薬局数)
https://www.mhlw.go.jp/toukei/saikin/hw/eisei_houkoku/24/ - 中央社会保険医療協議会 総会「調剤について(その1)」(令和7年9月10日 中医協 総-2)
https://www.mhlw.go.jp/content/10808000/001560022.pdf - 経済産業省 経済解析室「2025年小売業販売を振り返る」(商業動態統計)
https://www.meti.go.jp/statistics/toppage/report/minikeizai/kako/20260414minikeizai.html - 厚生労働省保険局「OTC類似薬の保険給付の見直しの実施について」(令和8年9月16日 第216回社会保障審議会医療保険部会 資料1)
- e-Gov法令検索「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律等の一部を改正する法律の一部の施行期日を定める政令」(令和8年政令第209号)
- 厚生労働省 第17回薬局・薬剤師の機能強化等に関する検討会 資料1「調剤の一部外部委託について」(令和8年2月2日)
- 令和7年12月24日 大臣折衝事項
※ 第7章「予測」は筆者の意見であり、事実ではありません。統計値は各出典の公表時点のものです。割合の一部は本記事で算出しました。